Gestão de passivo bancário · ME e EPP
Dívidas bancárias da sua pequena empresa com análise jurídica, plano e negociação.
Mapeamos todos os empréstimos da empresa, conferimos cada contrato e negociamos com os bancos uma proposta que caiba no caixa. Atendimento online para pequenas empresas de todo o Brasil, a partir de Maringá-PR.
Advogada Amanda Regina Gonçalves Modus · OAB/PR 119.898
Alguma dessas situações é a da sua empresa?
São os casos mais comuns de pequenas empresas que chegam com dívidas bancárias.
Parcelas que não cabem no caixa
Capital de giro tomado para cobrir outro empréstimo, e a conta não fecha mais.
Vendas no cartão retidas pelo banco
A “trava bancária” segura os recebíveis e o dinheiro das vendas não chega à conta.
Sócio avalista preocupado
O patrimônio pessoal do sócio está em jogo por causa do aval dado nos contratos.
Execução ou bloqueio de contas
O banco entrou com execução da cédula de crédito ou houve bloqueio pelo Sisbajud.
Pronampe em atraso
Parcelas atrasadas ou contrato já honrado pelo FGO, e o banco segue cobrando.
Proposta do banco na mesa
O gerente ofereceu uma renegociação ou confissão de dívida e você não sabe se deve assinar.
Serviços
O que fazemos pelas dívidas bancárias da empresa
Diagnóstico do passivo bancário
Levantamos todas as dívidas pelo Registrato (SCR do Banco Central) e pelos contratos, e montamos o mapa: banco, saldo, taxa, garantia, avalista e atraso. Você recebe um parecer com a estratégia.
Gestão e renegociação com os bancos
Propostas por escrito a cada banco, conversa com o gerente e com a área de recuperação de crédito, e acompanhamento até o acordo final.
Revisão de contratos bancários
Análise de cédulas de crédito bancário (CCB), capital de giro, conta garantida e cheque especial PJ: encargos, capitalização, comissão de permanência e tarifas.
Pronampe e programas de renegociação
Orientação sobre Pronampe, inclusive depois da honra pelo FGO, e sobre os programas de renegociação para pequenos negócios em vigor.
Defesa em execução bancária
Quando o banco já cobrou na Justiça: embargos à execução, impenhorabilidades, bloqueios de conta e proteção do sócio avalista.
Recuperação extrajudicial
Avaliação de um plano de pagamento negociado com vários credores (Lei 11.101), como alternativa à recuperação judicial.
Como funciona
Quatro etapas, com você decidindo em cada uma
Diagnóstico
Você envia o Registrato, os contratos e os extratos. Montamos o mapa das dívidas e apontamos os riscos.
Plano
Com o seu contador, definimos quanto a empresa consegue pagar por mês e a ordem de cada banco.
Negociação
Enviamos as propostas e conduzimos a conversa com os bancos, com base nos contratos e nas regras do setor.
Acordo revisado
Revisamos a minuta antes da assinatura. A decisão de aceitar cada proposta é sempre da empresa.
Antes de assinar
O que conferimos em qualquer acordo com o banco
Uma renegociação mal feita pode trocar uma parcela menor por um risco maior. Por isso a minuta passa por análise jurídica antes da assinatura.
Novas garantias
Se o acordo exige imóvel, veículo ou recebíveis que antes não estavam em garantia.
Aval dos sócios
Se a renegociação amplia a responsabilidade pessoal do sócio ou do cônjuge.
Confissão de dívida
O que está sendo confessado, sobre qual saldo e com quais encargos embutidos.
Vencimento antecipado
Cláusulas que fazem uma parcela atrasada derrubar todo o acordo e outros contratos.
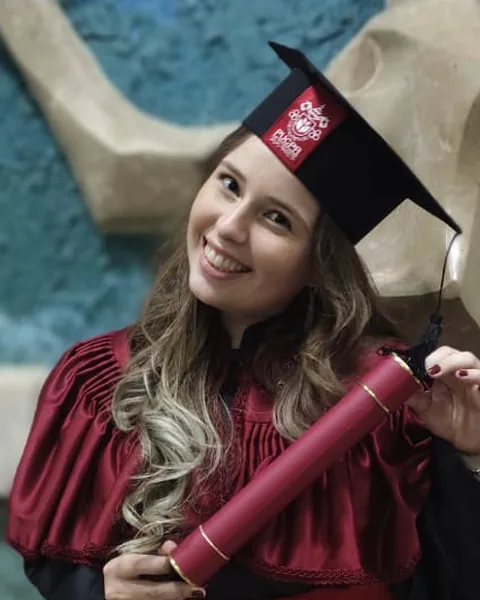
Quem atende
Amanda Regina Gonçalves Modus
Advogada · OAB/PR 119.898 · Modus Advocacia, Maringá-PR
Advogada inscrita na OAB/PR sob o nº 119.898, com escritório em Maringá-PR. Atende pequenas empresas de forma online, em todo o Brasil, na análise de contratos e na negociação de dívidas bancárias.
Renegociar com respaldo jurídico faz diferença: só a advogada pode analisar a legalidade do contrato, orientar sobre os riscos de uma execução e atuar no processo se o banco cobrar na Justiça. Os honorários são combinados em contrato escrito, com escopo definido.
Dúvidas frequentes
Vocês garantem desconto na dívida?
Não. Nenhum advogado pode garantir resultado. O que é possível depende do banco, das garantias, do tempo de atraso e do caixa da empresa. No diagnóstico mostramos os cenários realistas do seu caso.
Atendem empresas fora de Maringá?
Sim. O atendimento é online, com reuniões por vídeo e documentos digitais, para pequenas empresas de todo o Brasil.
Preciso estar com parcelas em atraso?
Não. Empresas em dia, mas com o caixa apertado, também podem reorganizar prazos e juros. Quanto antes a análise, mais opções existem.
O que acontece com o sócio avalista?
O aval permite ao banco cobrar o sócio diretamente. Por isso a situação do avalista entra no diagnóstico desde o início, e qualquer acordo é analisado também do ponto de vista dele.
Recuperação extrajudicial serve para a minha empresa?
Depende de quantos credores há, do tipo de garantia de cada dívida e de quantos bancos aceitariam o plano. Em muitos casos de pequenas empresas, a negociação direta resolve sem processo. Avaliamos as duas vias no diagnóstico.
Quais documentos vou precisar?
Relatório do Registrato da empresa e dos sócios, contratos e aditivos com os bancos, extratos recentes e, se possível, balancete ou DRE fornecidos pelo contador. Orientamos como obter cada um.
Como são cobrados os honorários?
Os valores são definidos depois da análise inicial, conforme o número de contratos e de bancos, e ficam registrados em contrato escrito antes do início do trabalho.
Contato
Conte a situação da sua empresa
Com essas informações a advogada avalia o caso e retorna em horário comercial para explicar os próximos passos.
Prefere conversar direto? Chame no WhatsApp.
As informações são confidenciais, protegidas pelo sigilo profissional, e servem apenas para a análise do caso.